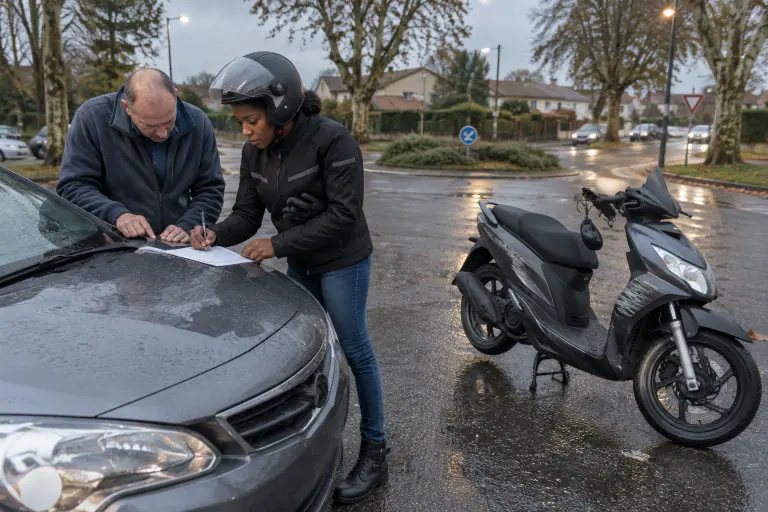
- Toute moto, tout scooter et même un 50 cm³ doivent être assurés au minimum en responsabilité civile, y compris quand ils dorment au garage.
- La responsabilité civile indemnise les autres, passager compris, mais jamais vos propres blessures ni votre moto si vous êtes responsable.
- La garantie du conducteur et celle de l’équipement sont facultatives : ce sont souvent les deux plus utiles à moto.
- Depuis le 1er avril 2024, la carte verte a disparu : l’assurance se vérifie dans le fichier des véhicules assurés.
- La garantie vol peut être conditionnée par le contrat à un antivol agréé : lisez vos conditions avant d’acheter.
L’assurance moto obéit aux mêmes règles que l’assurance auto, mais le motard n’a pas les besoins de l’automobiliste. Pas de carrosserie autour de lui, une machine qui se vole en deux minutes sur un trottoir, un équipement qui coûte vite le prix d’un petit scooter : ici, les garanties facultatives pèsent lourd. Au rez-de-chaussée, l’obligation légale, identique pour tous ; au-dessus, les options qui décident de ce que vous toucherez le jour où ça tourne mal.
Ce qu’on vous conseille
Des profils de produits, pas des marques imposées : chaque bouton ouvre une recherche Amazon ciblée. Les prix sont des fourchettes constatées, à vérifier sur la fiche.
L’antivol U homologué SRA
Si votre contrat conditionne la garantie vol à un antivol agréé, c’est le format le plus simple à emporter : une anse épaisse à double verrouillage, passée dans la jante arrière. Gardez la facture et le certificat avec vos papiers d’assurance.
- Compact, se range sous la selle sur certaines motos
- Rapide à poser
- Certification lisible pour l’assureur
- Ouverture souvent trop courte pour un arceau
- Lourd dans un sac à dos
La chaîne antivol SRA avec cadenas
Elle attache la moto à un point fixe, ce que certains contrats demandent pour le stationnement de nuit. Visez des maillons épais et un cadenas certifié avec la chaîne.
- Attache à un point fixe
- Longueur pour deux motos
- Dissuasive
- Poids élevé
- Encombrante à transporter
Le bloque-disque avec alarme
Une sirène qui hurle au moindre mouvement décourage le voleur pressé. En complément d’un antivol principal, c’est une couche de plus qui ne pèse presque rien. Utilisez le cordon de rappel pour ne pas démarrer avec.
- Léger et compact
- Alarme dissuasive
- Prix raisonnable
- N’attache pas la moto
- Pile à surveiller
01L’assurance moto obligatoire : la responsabilité civile
Tout véhicule terrestre à moteur destiné à circuler doit être assuré au minimum en responsabilité civile, dite assurance « au tiers ». Cela vaut pour la moto, le scooter, le cyclomoteur de 50 cm³, et même pour une moto de cross en état de fonctionner utilisée sur un terrain privé.
L’obligation continue quand la moto ne roule plus : votre roadster en hivernage de novembre à mars reste assuré tant qu’il est en état de circuler. Seule une moto manifestement hors d’état de rouler, ou retirée officiellement de la circulation, y échappe.
Cette garantie couvre les dommages causés aux autres : l’automobiliste percuté, le piéton, le portail du voisin et votre passager, considéré comme un tiers et indemnisé pour ses blessures même si vous êtes en tort. Elle joue dans toute l’Union européenne. Elle ne couvre jamais vos propres blessures ni les dégâts de votre moto quand vous êtes responsable.
02Rouler sans assurance : ce que vous risquez
Faire circuler une moto non assurée est un délit puni de 3 750 € d’amende. Le juge peut y ajouter une suspension du permis jusqu’à 3 ans, une annulation, un stage de sensibilisation à vos frais, l’immobilisation ou la confiscation de la moto. Ces peines se cumulent, sans confusion possible, avec celles des autres infractions commises au guidon.
Si l’infraction est constatée par procès-verbal électronique et que vous n’avez jamais été condamné pour ce motif, une amende forfaitaire de 500 € (400 € minorée, 1 000 € majorée) peut éteindre les poursuites. Et s’il y a un blessé, un fonds de garantie indemnise la victime, puis se retourne contre vous.
03Au tiers, intermédiaire ou tous risques : choisir sa formule
Au-delà de la responsabilité civile, tout est facultatif. Les garanties se prennent à la carte ou regroupées dans des formules dont le nom et le contenu varient selon l’assureur.
| Formule | Ce qu’elle couvre en général | Pour quelle moto |
|---|---|---|
| Au tiers | Responsabilité civile seule | Moto ancienne de faible valeur, budget serré |
| Intermédiaire | Responsabilité civile plus certaines garanties, par exemple vol et incendie | Moto de valeur moyenne, souvent garée dehors |
| Tous risques | Responsabilité civile, dommages à votre moto même si vous êtes responsable, vol, incendie et autres options | Moto récente, achetée à crédit ou très exposée |
Un détail compte à moto : la chute seule. La garantie dommages collision ne joue qu’avec un tiers identifié. Une glissade sur un gravillon, sans personne en face, relève de la garantie dommages tous accidents, en principe incluse dans le tous risques. Regardez aussi la franchise qui restera à votre charge.
04Les garanties qui comptent vraiment pour un motard
La garantie du conducteur
La plus importante, et la plus souvent négligée. Si vous êtes responsable, ou si personne n’est identifié, vos blessures ne sont indemnisées que si vous l’avez souscrite. Elle peut couvrir frais médicaux, incapacité et décès. Comparez le plafond d’indemnisation et le seuil d’intervention, ce taux d’incapacité en dessous duquel le contrat ne verse rien.
Sécurité. À moto, la carrosserie, c’est vous. Un gilet airbag moto et une bonne dorsale réduisent les blessures ; la garantie du conducteur finance les conséquences de celles qu’on n’a pas pu éviter.
L’équipement du motard
Casque, gants, blouson, gilet airbag : selon Service-Public, l’équipement du conducteur n’est pas couvert automatiquement et une garantie spécifique est souvent nécessaire. Vérifiez ce qui est inclus et le plafond, puis gardez les factures.
Le vol
La garantie vol est facultative. Si la moto n’est pas retrouvée, l’indemnisation intervient en général au bout de 30 jours, sur la valeur au jour du vol ou une valeur prévue au contrat. Il faut porter plainte, déclarer le vol dans le délai du contrat et prouver l’effraction ; une clé laissée sur le contact peut faire refuser l’indemnisation.
L’assureur peut aussi exiger des mesures de prévention. Sur une moto, elles portent souvent sur l’antivol : un antivol homologué SRA, parfois une chaîne SRA attachée à un point fixe la nuit. C’est votre contrat qui le fixe, pas la loi. Notre guide de l’antivol moto compare les formats.
Le conseil du motard. Avant d’acheter l’antivol, relisez les conditions de la garantie vol, puis rangez sa facture et son certificat avec le contrat. Le jour du sinistre, c’est la première chose qu’on vous demandera.
Assistance et protection juridique
L’assistance organise dépannage et remorquage après une panne ou un accident ; la protection juridique prend en charge certains frais en cas de litige. Peu chères, elles rendent service loin de chez soi.
Attention. Les contrats peuvent exclure la conduite sur circuit ou piste aménagée, comme la conduite sans permis valable ou sous l’emprise d’alcool. Avant un roulage sur circuit, vérifiez votre contrat.
05Jeune permis, scooter et 125 : les cas particuliers
Jeune permis. Est conducteur novice celui qui a son permis depuis moins de 3 ans, n’a pas été assuré au cours des 3 dernières années ou n’a jamais été conducteur principal. La surprime peut atteindre 100 % la première année, passe à 50 % après une année sans sinistre responsable et disparaît après la deuxième (avec la conduite accompagnée : 50 % au plus, puis 25 %, puis plus rien). Les règles du permis probatoire moto s’y ajoutent.
Bonus-malus. Le coefficient démarre à 1, baisse de 5 % par an sans sinistre responsable jusqu’à 0,50 et augmente de 25 % par sinistre responsable. Sauf clause contraire, il ne s’applique pas aux cyclomoteurs ni aux 125 : lisez le contrat de votre scooter 125.
Prêter sa moto. Le contrat peut limiter le prêt, l’interdire aux novices ou majorer la franchise. Vérifiez avant de tendre les clés, y compris pour un essai.
Modifier sa moto. Toute modification qui peut avoir des répercussions sur le contrat se signale à l’assureur dans les 15 jours, par exemple un bridage ou débridage A2.
06Prouver qu’on est assuré : la fin de la carte verte
Depuis le 1er avril 2024, la carte verte n’est plus délivrée pour les véhicules immatriculés : les forces de l’ordre interrogent le fichier des véhicules assurés (FVA). À la souscription, l’assureur remet un document qui vaut présomption d’assurance pendant 15 jours, le temps de la mise à jour. Gardez-le sur votre téléphone, il sert aussi pour un constat. Vous pouvez vérifier en ligne, avec votre plaque, que votre moto figure au FVA.
07Souscrire, changer ou résilier son assurance moto
Compagnie, agent, courtier ou banque : comparez librement et répondez exactement au questionnaire, car une fausse déclaration peut réduire l’indemnisation. Un contrat signé en agence ou à distance n’offre aucun droit de rétractation. Si tout le monde vous refuse, le Bureau central de tarification peut imposer à un assureur de vous couvrir en responsabilité civile.
Après la première année, vous pouvez résilier à tout moment : le nouvel assureur s’en charge. Quand vous vendez votre moto, le contrat est suspendu à minuit le jour de la vente ; joignez à la résiliation une copie du certificat de cession, détaillé sur notre page carte grise moto. Après un accident, déclarez-le dans les 5 jours ouvrés.
FAQQuestions fréquentes
L’assurance moto est-elle obligatoire si la moto ne roule pas ?
Oui. Une moto en état de circuler doit rester assurée au minimum en responsabilité civile, même immobilisée tout l’hiver dans un garage privé. L’obligation ne tombe que si la moto est hors d’état de rouler (sans roues, batterie ni réservoir) ou retirée officiellement de la circulation. Certains assureurs proposent des tarifs plus bas pour un usage occasionnel.
Quelle est l’amende pour défaut d’assurance moto ?
Rouler sans assurance est un délit puni de 3 750 € d’amende, avec des peines complémentaires possibles : suspension ou annulation du permis, stage, immobilisation ou confiscation de la moto. Constatée par procès-verbal électronique, chez quelqu’un qui n’a jamais été condamné pour ce motif, l’infraction peut se régler par une amende forfaitaire de 500 €.
Comment fonctionne l’assurance moto pour un jeune permis ?
L’assureur peut appliquer une surprime au conducteur novice : permis de moins de 3 ans, pas d’assurance au cours des 3 dernières années ou jamais assuré comme conducteur principal. Elle atteint au plus 100 % la première année, tombe à 50 % après une année sans sinistre responsable et disparaît après deux années sans sinistre responsable. Tous les assureurs ne l’appliquent pas : comparez avant de signer.
Faut-il assurer un scooter 50 cm³ ?
Oui. Un deux-roues motorisé, même de moins de 50 cm³, doit être assuré au minimum en responsabilité civile. L’attestation et la vignette d’assurance ne sont plus exigées : lors d’un contrôle, les forces de l’ordre consultent le fichier des véhicules assurés. Le conducteur présente la carte grise et, s’il est né à partir de 1988, le BSR ou un permis.
Mon équipement de motard est-il couvert par l’assurance ?
Pas automatiquement. Service-Public rappelle que le casque, les gants ou le blouson du conducteur ne sont pas couverts d’office et qu’une garantie spécifique est souvent nécessaire. Vérifiez ce qu’elle inclut (casque, gilet airbag, bottes), son plafond et ses conditions, et gardez les factures de votre équipement.
L’antivol SRA est-il obligatoire pour assurer une moto ?
La loi n’impose aucun antivol. Mais la garantie vol est facultative et l’assureur peut exiger des mesures de prévention : beaucoup de contrats moto demandent un antivol agréé, par exemple SRA. Si c’est écrit dans vos conditions et que l’antivol n’était pas posé, l’indemnisation peut être refusée. Relisez le contrat et gardez la facture.